A po shkojmë drejt një katastrofe ekonomike?
Dollari është në nivelin më të lartë në 19 muaj dhe bota mban 365 trilionë dollarë borxh. Ky është një skenar, jo parashikim: hap pas hapi, çfarë do të ndodhte nëse zinxhiri që Irving Fisher përshkroi në vitin 1933 do të vihej sërish në lëvizje, dhe çfarë do të thoshte për shqiptarët.
Dollari është në nivelin më të lartë në 19 muaj, normat po rriten dhe bota mban 365 trilionë dollarë borxh. Ky është një skenar, jo një parashikim: hap pas hapi, çfarë do të ndodhte nëse zinxhiri që një ekonomist i rrënuar përshkroi në vitin 1933 do të vihej sërish në lëvizje.
Në vjeshtën e vitit 1929, Irving Fisher ishte ekonomisti më i njohur i Amerikës. Pak ditë para rënies së bursës, ai deklaroi se çmimet e aksioneve kishin arritur "një plato të lartë të përhershme". Brenda pak vitesh kishte humbur pasurinë dhe emrin.
Katër vjet më vonë, ai botoi shpjegimin e asaj që nuk e kishte parë. E quajti "teoria e borxhit dhe deflacionit". Thelbi i saj përmblidhet në një fjali të tijën: "Sa më shumë që paguajnë debitorët, aq më shumë kanë borxh."
Sot, kushtet që përshkroi Fisher janë pjesërisht të pranishme. Kriza nuk ka nisur. Por ia vlen të shihet se si do të dukej.
Nëntor 2026
Indeksi i dollarit iu afrua këtë javë nivelit 104, më i larti që nga pranvera e vitit 2025. Rezerva Federale, nën drejtimin e Kevin Warsh, e ngriti normën bazë në 3,75–4,00 për qind në shtator, dhe tregjet presin një rritje tjetër më 9 dhjetor. Inflacioni amerikan është 3,7 për qind, i ushqyer nga nafta që lufta me Iranin e ka shtrenjtuar me rreth 45 për qind brenda një viti.
Bota mban mbi 365 trilionë dollarë borxh, sipas Institutit të Financës Ndërkombëtare. Qeveria amerikane vetë pagoi këtë vit mbi një trilion dollarë interesa, dhe më shumë se 10 trilionë dollarë të borxhit të saj duhen rifinancuar brenda 12 muajsh, me yield-e mbi 5 për qind.
Fondet spekulative kanë marrë hua më shumë se kurrë që nga viti 2013, kur nisën matjet, sipas Rezervës Federale. Kreditë private, një treg prej 1,5 trilionë dollarësh që mezi ekzistonte në krizën e fundit, kanë falimentime në nivelin më të lartë të historisë së tyre të shkurtër.
Nga këtu nis skenari.
Krizat e borxhit nuk nisin me një njoftim. Nisin me një telefonatë.
Më 12 gusht 1982, ministri i Financave i Meksikës u tha zyrtarëve amerikanë se vendi i tij nuk mund ta paguante këstin që skadonte pas katër ditësh, mbi një borxh prej 80 miliardë dollarësh. Dollari ishte forcuar me 11 për qind një vit më parë dhe me 17 për qind atë vit. Normat e interesit kishin kaluar 15 për qind. Brenda 14 muajsh, 27 vende kishin kërkuar shtyrje pagesash, sipas historisë zyrtare të Korporatës Federale të Sigurimit të Depozitave.
Në skenarin e sotëm, huamarrësi i parë që dështon mund të jetë një qeveri si Argjentina, së cilës investitorët i kërkojnë tashmë gati 8 pikë përqindjeje interes shtesë. Mund të jetë një fond kredie private, një pronar kullash zyrash që nuk e rifinancon dot hipotekën, ose një fond spekulativ i kapur keq nga rënia e aksioneve të inteligjencës artificiale.
Kush është i pari ka pak rëndësi. Rëndësi ka çfarë bëjnë të tjerët kur e marrin vesh.
Kreditorët
Kreditorët nisin të kërkojnë paratë mbrapsht. Huamarrësit, për t'i gjetur, shesin atë që shitet më lehtë. Jo atë që duan të shesin, por atë që mund të shesin.
Kjo ka ndodhur. Më 12 mars 2020, bursa amerikane ra 10 për qind brenda një dite. Ari, që supozohet të mbrojë në kohë krize, ra 3 për qind. Bitcoini humbi gati gjysmën e vlerës brenda 24 orësh. U shitën edhe obligacionet e Thesarit amerikan, aseti më i sigurt në botë. Njerëzit nuk po iknin nga rreziku. Po kërkonin para në dorë.
Një version i zbehtë u pa javën e kaluar. Ari, argjendi, bitcoini dhe aksionet e teknologjisë ranë së bashku, ndërsa dollari u ngrit. Analistët e shpjeguan me inflacionin dhe me tronditjen e Nvidia-s. Në skenarin tonë, kjo nuk zgjat një javë. Zgjat muaj.
Dhe dollari, në vend që të bjerë, ngrihet më lart, sepse të gjithë kanë nevojë për të në të njëjtën kohë. Çdo pikë që fiton e rëndon borxhin e atyre që fitojnë në monedha të tjera. Në shtator 2022 indeksi arriti në 114,78. Nga niveli i sotëm, kjo do të ishte edhe dhjetë për qind më lart.
Bankat
Kur çmimet e aseteve bien, bie edhe vlera e garancive që mbajnë bankat. Një bankë që dje jepte hua me një ndërtesë si garanci, sot e sheh atë ndërtesë të vlejë më pak se kredia.
Fondi Monetar Ndërkombëtar e ka llogaritur. Në testin e tij të tetorit, bankat që mbajnë 22 për qind të aseteve bankare në botë do të binin nën kufirin ligjor të kapitalit në skenarin e keq. Një vit më parë ishin 18 për qind.
Gjashtë banka të vogla amerikane kanë falimentuar këtë vit, më shumë se në çdo vit tjetër të kësaj dekade. Deri tani, secila për arsyet e veta. Në skenar, ato janë të parat e një radhe.
Bankat që mbijetojnë ndalojnë së dhëni kredi. Kompanitë që mbështeteshin te rifinancimi nuk gjejnë më askënd që t'u japë hua. Falimentimet e kompanive amerikane në gjysmën e parë të këtij viti ishin tashmë më të shumtat që nga viti 2010.
Masat
Deri këtu, gjithçka ndodh në tregje. Tani hyn në jetën e njerëzve.
Kompanitë pa kredi shkurtojnë investimet, pastaj vendet e punës. Njerëzit pa punë blejnë më pak. Dyqanet ulin çmimet për të shitur. Për herë të parë pas vitesh, çmimet nisin të bien.
Duket si lajm i mirë. Nuk është.
Kush ka një kredi shtëpie prej 200 mijë dollarësh ka ende po atë kredi, edhe kur shtëpia vlen 160 mijë dhe rroga është ulur. Borxhi nuk bie bashkë me çmimet. Kjo është ajo që kuptoi Fisher: çdo njeri që shet për të paguar borxhin e ul çmimin për të gjithë të tjerët, dhe e bën borxhin e tyre më të rëndë.
Shifrat e tij për vitet 1929–1933 janë këto: amerikanët e ulën borxhin me rreth 20 për qind duke shitur gjithçka, por vlera e dollarit u rrit me rreth 75 për qind. Borxhi real, pas gjithë atij sakrifikimi, ishte rritur me rreth 40 për qind.
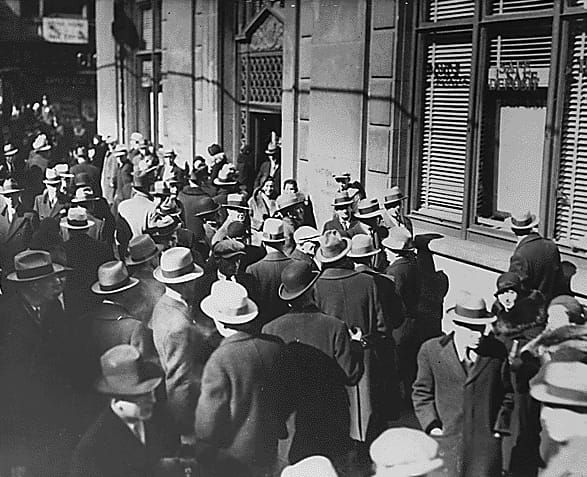
Në ato katër vjet, çmimet ranë me 25 për qind, prodhimi me 29 për qind, papunësia arriti në 25 për qind dhe rreth 7.000 banka, gati një e treta e sistemit, u mbyllën, sipas Rezervës Federale të St. Louis-it.
Tregu amerikan i banesave tregon sot një formë të butë të kësaj: me kredi shtëpie mbi 7 për qind, çmimet reale të shtëpive kanë rënë për 15 muaj rresht.
Paniku
Këtu skenari ndahet në dysh, dhe ndarja varet nga një institucion.
Në vitet 1930, Rezerva Federale nuk veproi. Bankat u lanë të binin dhe paraja u tkurr. Ky është fundi i parë: depresioni.
Në vitin 2008, veproi. I hapi bankave qendrore të huaja linja dollarësh pa kufi. Më 17 dhjetor 2008, shuma e dhënë hua arriti në 583 miliardë dollarë. U kthye e gjitha. Në mars 2020 bëri të njëjtën gjë brenda ditësh. Më 28 shtator 2022, kur dollari i fortë për pak sa nuk rrëzoi fondet britanike të pensioneve, Banka e Anglisë ndërhyri brenda 24 orësh.
Vetë Fisher e dinte se kishte rrugëdalje. Një depresion i tillë, shkroi ai, mund të ndalet gjithmonë "thjesht duke e rikthyer nivelin e çmimeve".
Por viti 2026 ka një ndryshim nga 2008-a dhe 2020-a. Atëherë inflacioni ishte i ulët dhe shtypja e parasë nuk kushtonte asgjë politikisht. Sot inflacioni është 3,7 për qind dhe në rritje. Nëse Rezerva Federale i ul normat dhe shtyp para për të shpëtuar huamarrësit, hedh benzinë mbi inflacionin që po lufton. Nëse nuk e bën, i lë të bien.
Ka edhe një ndryshim të dytë. Linjat e përhershme të dollarëve ekzistojnë vetëm me pesë banka qendrore. Për të tjerat, ndihma është vendim politik. Mekanizmi për pjesën tjetër të botës ka një tavan prej 60 miliardë dollarësh, të cilin vetë sekretari i Thesarit, Scott Bessent, kërkoi në gusht të rritej.
Ky është fundi i dytë, dhe më i mundshmi sipas shumicës së ekonomistëve që e kanë studiuar: jo depresion, por shpëtim me para të shtypura, i ndjekur nga një valë e re inflacioni. Pas vitit 2008, ari u ngjit nga 718 dollarë në gati 1.900 brenda tre vjetësh.
Në të dyja rastet, dikush paguan. Në të parin, ata që kanë borxhe dhe punë. Në të dytin, ata që kanë kursime dhe rroga.
Shqiptarët
Shqipëria nuk është në vijën e parë të një krize dollari. Ekonomia e saj jeton në euro dhe në lekë, dhe borxhi publik, që qeveria synon ta ulë në rreth 53,6 për qind të ekonomisë, nuk varet nga dollari.
Goditja do të vinte tërthorazi, nga tri drejtime.
E para janë emigrantët. Remitancat arritën 274,3 milionë euro vetëm në tremujorin e parë të këtij viti, rekord për atë periudhë sipas Bankës së Shqipërisë. Shumica vijnë nga Italia dhe Greqia. Një krizë që mbyll fabrika dhe kantiere në Evropë i godet së pari ata që dërgojnë para në shtëpi.
E dyta është turizmi. Një Evropë në recesion udhëton më pak.
E treta është kredia. Një pjesë e madhe e huave në Shqipëri është në euro. Nëse bankat evropiane mbyllin rubinetin, e ndiejnë edhe degët e tyre në Tiranë.
Karburanti do të shkonte në drejtimin e kundërt: në një krizë globale, nafta bie. Litri i naftës, që sot ka tavan mbi 200 lekë, do të lirohej. Do të ishte lajmi i vetëm i mirë, dhe do të vinte për arsyen e gabuar.
Çmimet po rriten kudo, jo po bien. Kredia ndërkufitare u rrit me 11 për qind brenda një viti. Norma e falimentimeve të kompanive me rrezik të lartë ra në 4,3 për qind në shtator, sipas Moody's. As Fondi Monetar, as Rezerva Federale nuk e rendisin një mungesë dollarësh mes rreziqeve kryesore. Rreziku që përmendin më shpesh është një rënie e aksioneve të inteligjencës artificiale.
Por hapi i parë i skenarit kërkon vetëm tri gjëra: borxh të madh, kredi që shtrenjtohet dhe një dollar në rritje. Të tria janë këtu.
Vlerësimi i E Vërtetës është se zinxhiri i Fisherit nuk është vënë në lëvizje, dhe se mjetet për ta ndalur ekzistojnë. Pyetja që mbetet e hapur është nëse ata që i mbajnë ato mjete do t'i përdorin, dhe kush do ta paguajë faturën kur t'i përdorin.
Fisher e humbi pasurinë sepse besoi se çmimet kishin arritur një plato të përhershme. Mësimi që la është se rreziku më i madh nuk është te shifrat që të gjithë i shohin, por te borxhi që askush nuk e numëron derisa dikush të kërkojë paratë mbrapsht.
E Vërteta — aty ku e vërteta gjithmonë fiton.